Logement au Gabon : Le crédit au cœur du défi
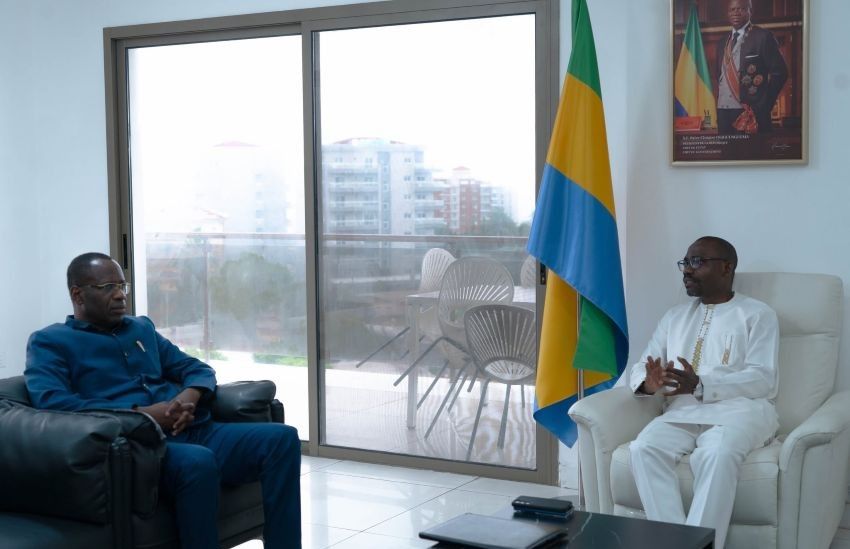
Libreville, Vendredi 30 Octobre 2026 (Infos Gabon) – Construire des logements ne suffit pas si les ménages ne peuvent pas les acheter. Au Gabon, où l’accès à la propriété reste étroitement conditionné par les revenus et les possibilités de financement, le gouvernement cherche à agir sur un verrou décisif, celui du coût du crédit immobilier.
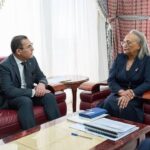
La rencontre, vendredi 30 octobre à Libreville, entre le ministre du Logement, Mays Mouissi, et le gouverneur de la Banque des États de l’Afrique centrale (BEAC), Yvon Sana Bangui, ouvre une réflexion sur les mécanismes bancaires qui déterminent les conditions d’accès à la propriété.
Au centre des échanges, une préoccupation concrète pour les futurs acquéreurs. Les taux d’intérêt appliqués par les banques pèsent directement sur le coût final d’un logement, le montant des mensualités et, par conséquent, la capacité des ménages à s’engager dans un emprunt de longue durée. Pour de nombreux candidats à la propriété, le prix du bien ne constitue donc qu’une partie de l’obstacle. Le coût du financement peut transformer un projet immobilier en engagement financièrement inaccessible.
Mays Mouissi a également attiré l’attention sur les difficultés liées à la disponibilité et à la fiabilité des informations financières concernant les emprunteurs. Ces données sont pourtant essentielles pour permettre aux établissements de crédit d’évaluer les risques, de distinguer les profils de clientèle et d’adapter leurs offres aux capacités réelles de remboursement. Lorsque les banques disposent d’informations incomplètes, elles peuvent être conduites à appliquer des conditions plus prudentes, voire à écarter certains demandeurs dont la solvabilité est difficile à apprécier.
Le coût de l’argent, un obstacle structurel
En réponse, Yvon Sana Bangui a exposé plusieurs facteurs qui influencent la formation des taux d’intérêt dans l’espace CEMAC. Il a notamment insisté sur la structure des dépôts bancaires et sur ses conséquences pour le financement à long terme. Le problème tient à une difficulté classique du système bancaire. Les crédits immobiliers s’étalent généralement sur de nombreuses années, alors qu’une partie des ressources collectées par les banques peut être mobilisée sur des durées beaucoup plus courtes.
Ce décalage entre la durée des ressources disponibles et celle des prêts accordés constitue une contrainte majeure. Financer un logement sur quinze ou vingt ans exige une visibilité et une stabilité des ressources que les dépôts de courte échéance ne garantissent pas toujours. Les banques doivent alors intégrer ce risque dans leurs conditions de financement, ce qui peut contribuer à renchérir les crédits proposés aux particuliers.
Cette explication éclaire les limites d’une approche qui consisterait à demander aux établissements bancaires de réduire leurs taux sans traiter les causes économiques de leur formation. L’enjeu est de trouver un équilibre entre l’accessibilité du crédit pour les ménages, la capacité des banques à financer durablement leurs engagements et les impératifs de stabilité du système financier régional.
Faire du financement un instrument de politique du logement
À l’issue de l’audience, les deux responsables ont convenu de poursuivre la réflexion sur les mécanismes susceptibles d’améliorer les conditions du crédit immobilier, notamment à travers l’examen de mesures permettant un meilleur encadrement des taux d’intérêt. Aucun dispositif précis ni calendrier de mise en œuvre n’a toutefois été annoncé. La rencontre marque donc une étape de concertation, et non encore l’adoption d’une réforme.
Pour produire des effets perceptibles, cette réflexion devra dépasser la seule question des taux. L’amélioration de l’information financière sur les emprunteurs, le développement de ressources de financement à plus longue échéance et la conception de produits adaptés aux revenus des ménages pourraient contribuer à élargir l’accès au crédit. Des mécanismes de garantie ou des dispositifs ciblés d’accompagnement pourraient également être étudiés, sous réserve de leur viabilité financière et de leur encadrement.
La démarche engage ainsi un dialogue essentiel entre la politique publique du logement et la politique monétaire et financière régionale. La BEAC ne fixe pas seule les conditions commerciales de chaque crédit immobilier, mais son rôle dans l’environnement monétaire de la CEMAC en fait un interlocuteur déterminant pour comprendre les contraintes du financement.
Le véritable indicateur de réussite ne sera donc pas le nombre de réunions organisées, mais la capacité à faire émerger des solutions qui permettent aux ménages solvables, y compris ceux aux revenus modestes ou irréguliers, d’accéder à un financement soutenable. Une politique ambitieuse de construction ne peut atteindre ses objectifs si les logements restent hors de portée de ceux auxquels ils sont destinés. Au Gabon, le chantier de l’habitat passe désormais aussi par une réforme de l’accès à l’argent qui permet de devenir propriétaire.
FIN/INFOSGABON/SO/2026
Copyright Infos Gabon
LIRE AUSSI Gabon : Les « mapanes », l’urgence de reconstruire la ville